Bukti Potong 1721-A1: Isi Formulir, Tenggat, dan Cara Menerbitkannya
Bukti potong 1721-A1 adalah bukti pemotongan PPh Pasal 21 tahunan untuk pegawai tetap. Ini isi formulirnya bagian per bagian, siapa yang wajib membuat, tenggat penyerahan, dan cara menerbitkannya lewat kanal resmi DJP.
Bukti potong 1721-A1 adalah formulir bukti pemotongan Pajak Penghasilan Pasal 21 bagi pegawai tetap atau pensiunan yang menerima uang terkait pensiun secara berkala, dan sejak 22 Mei 2025 bernama resmi Formulir BPA1 menurut Peraturan Direktur Jenderal Pajak Nomor PER-11/PJ/2025. Satu lembar formulir ini merangkum seluruh penghasilan, pengurang, dan pajak seorang karyawan selama satu tahun pajak di satu pemberi kerja. Buat pemilik usaha, dokumen ini sering baru teringat pada awal Januari saat karyawan bertanya "mana bukti potong saya", padahal ia adalah kewajiban yang sudah melekat sejak Anda memotong PPh Pasal 21 di bulan pertama. Panduan ini membedah formulirnya: isi tiap bagian, dari mana angkanya diambil, tenggatnya, kanal resminya, dan kesalahan yang paling sering membuat karyawan harus bolak-balik minta pembetulan.
Apa itu bukti potong 1721-A1 dan untuk siapa
Namanya panjang di peraturan. PER-11/PJ/2025 Pasal 6 ayat (1) huruf a menyebutnya "Formulir BPA1 - Bukti Pemotongan Pajak Penghasilan Pasal 21 bagi Pegawai Tetap atau Pensiunan yang Menerima Uang terkait Pensiun secara Berkala". Kode lamanya 1721-A1, dan nama itulah yang masih paling banyak dicari. Di lapangan orang cukup menyebutnya bukti potong A1 atau bupot A1, jadi artikel ini memakai nama-nama itu untuk formulir yang sama.
Kunci pertamanya ada di kata "pegawai tetap". Definisi pajak untuk istilah ini lebih luas daripada yang biasa dipahami pemilik usaha. PMK Nomor 168 Tahun 2023 mendefinisikan Pegawai Tetap sebagai pegawai yang menerima atau memperoleh penghasilan secara teratur, termasuk anggota dewan komisaris dan dewan pengawas, serta pegawai yang bekerja berdasarkan kontrak untuk jangka waktu tertentu sepanjang pegawai yang bersangkutan bekerja penuh dalam pekerjaan tersebut. Artinya karyawan PKWT Anda yang bekerja penuh waktu tetap masuk kategori pegawai tetap untuk keperluan PPh Pasal 21, meskipun status ketenagakerjaannya kontrak. Banyak UMKM keliru di titik ini dan tidak membuatkan A1 untuk karyawan kontraknya.
Kunci keduanya, satu formulir hanya untuk satu orang, satu kode objek pajak, dan satu tahun pajak atau bagian tahun pajak. Aturannya ada di PER-11/PJ/2025 Pasal 7 ayat (4). Jadi Anda tidak bisa menggabungkan dua karyawan dalam satu lembar, dan Anda tidak bisa memakai satu lembar untuk dua tahun pajak. Kode objek pajaknya juga sudah ditentukan: 21-100-01 untuk penghasilan pegawai tetap, dan 21-100-02 untuk uang pensiun berkala.
Pendapat kami di Absenia, cara paling sehat memandang 1721-A1 bukan sebagai "berkas pajak akhir tahun", melainkan sebagai laporan tahunan tentang seorang karyawan yang kebetulan ditujukan ke kantor pajak. Kalau catatan gaji bulanan Anda rapi, formulir ini hanya merangkum. Kalau catatan bulanan Anda berantakan, formulir inilah yang membongkarnya, dan biasanya di waktu paling sibuk yaitu awal Januari.
1721-A1 adalah bukti potong PPh Pasal 21 tahunan untuk pegawai tetap dan pensiunan berkala di luar instansi pemerintah. Satu lembar berlaku untuk satu karyawan, satu kode objek pajak, dan satu tahun pajak. Dasarnya kini PER-11/PJ/2025 yang berlaku sejak 22 Mei 2025 dan mencabut PER-2/PJ/2024, dengan nama resmi Formulir BPA1.
Beda 1721-A1, 1721-A2, dan bukti potong bulanan
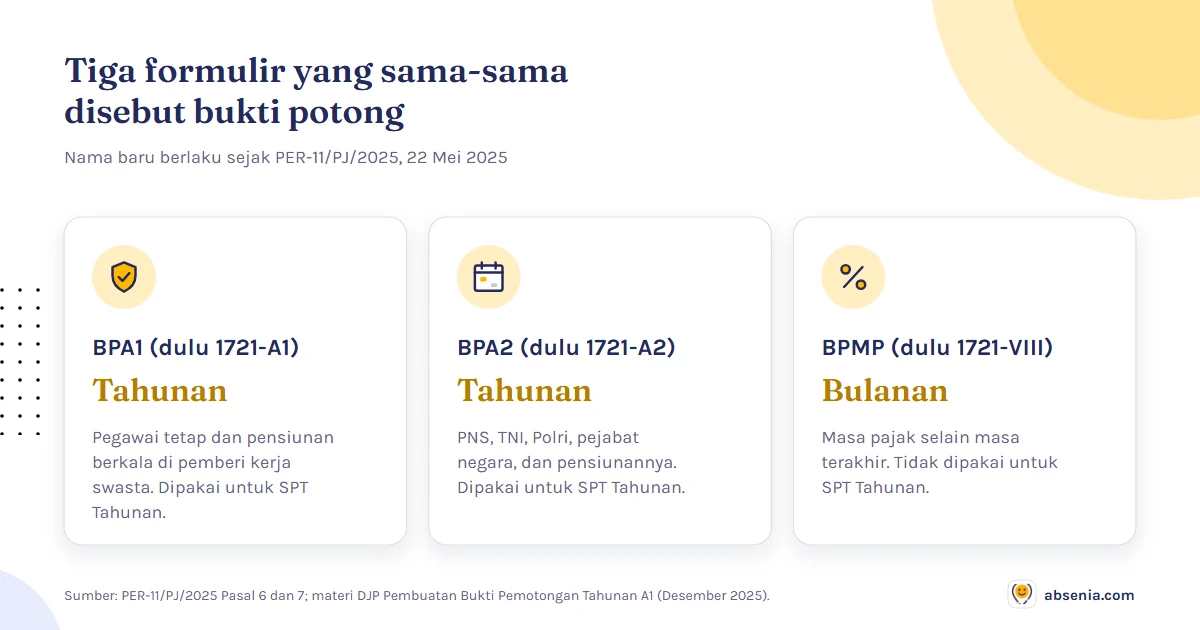
Tiga formulir ini sering tertukar karena sama-sama disebut "bukti potong". Padahal ketiganya menjawab pertanyaan berbeda dan diatur di peraturan yang berbeda pula. Membedakannya penting, karena salah pilih formulir berarti karyawan Anda memegang dokumen yang tidak bisa dipakai untuk melengkapi SPT Tahunannya.
Formulir 1721-A1, kini BPA1, dipakai pemberi kerja swasta. Formulir 1721-A2, kini BPA2, dipakai untuk Pegawai Negeri Sipil, anggota TNI, anggota Polri, pejabat negara, dan pensiunannya. Sementara Formulir 1721-VIII adalah nama lama bukti potong bulanan, yang di Coretax bernama BPMP (Bukti Pemotongan Bulanan Pegawai Tetap) dan dibuat untuk pegawai tetap pada masa pajak selain masa pajak terakhir.
| Aspek | BPA1 (dulu 1721-A1) | BPA2 (dulu 1721-A2) | BPMP (dulu 1721-VIII) |
|---|---|---|---|
| Untuk siapa | Pegawai tetap dan pensiunan berkala di pemberi kerja swasta | PNS, TNI, Polri, pejabat negara, dan pensiunannya | Pegawai tetap dan pensiunan berkala, per bulan |
| Cakupan periode | Satu tahun pajak atau bagian tahun pajak | Satu tahun pajak atau bagian tahun pajak | Satu masa pajak selain masa pajak terakhir |
| Dibuat kapan | Pada masa pajak terakhir | Pada masa pajak terakhir | Setiap bulan berjalan |
| Diserahkan paling lama | 1 bulan setelah masa pajak terakhir | 1 bulan setelah masa pajak terakhir | Berupa notifikasi ke pegawai |
| Dasar aturan | PER-11/PJ/2025 Pasal 6 ayat (1) huruf a | PER-11/PJ/2025 Pasal 6 ayat (1) huruf b | Materi DJP tahun pajak 2025 |
| Dipakai untuk SPT Tahunan karyawan | Ya, dokumen utamanya | Ya, dokumen utamanya | Tidak, hanya bukti pemotongan bulanan |
Perhatikan baris terakhir, karena di situlah kebingungan paling sering muncul. Sejak skema Tarif Efektif Rata-rata berlaku, karyawan menerima bukti potong bulanan sepanjang tahun, lalu menerima satu lembar A1 di akhir. Sebagian karyawan mengira dua belas lembar bukti potong bulanan itu sudah cukup untuk lapor SPT Tahunan. Tidak. Yang dipakai adalah 1721-A1, karena hanya formulir itu yang memuat perhitungan setahun penuh.
Perlu dicatat juga bahwa PER-17/PJ/2021, yang dulu mengatur bukti potong instansi pemerintah, ikut dicabut PER-11/PJ/2025. Satu peraturan itu kini menjadi rujukan pemberi kerja swasta maupun instansi pemerintah. Kalau usaha Anda murni swasta, formulir yang Anda pakai adalah BPA1, dan Anda tidak perlu menyentuh BPA2 sama sekali. Bukti potong untuk masa pajak sampai Desember 2024 tetap mengikuti peraturan lama, sesuai ketentuan peralihan PER-11/PJ/2025.
Siapa yang wajib membuat dan kapan harus diserahkan
Kewajibannya tegas dan tidak mengenal batas jumlah karyawan. PMK Nomor 168 Tahun 2023 mendefinisikan Pemotong Pajak sebagai wajib pajak orang pribadi, instansi pemerintah, atau wajib pajak badan termasuk bentuk usaha tetap, yang mempunyai kewajiban memotong pajak atas penghasilan sehubungan dengan pekerjaan orang pribadi. Usaha perseorangan yang punya karyawan pun masuk. Pasal 20 ayat (1) huruf b peraturan yang sama mewajibkan pemotong pajak "membuat bukti pemotongan Pajak Penghasilan Pasal 21 dan/atau Pajak Penghasilan Pasal 26 dan memberikan bukti pemotongan tersebut kepada penerima penghasilan yang dipotong pajak".
Kewajiban itu punya pasangan di sisi karyawan. Pasal 22 ayat (1) menyatakan penerima penghasilan mempunyai hak untuk menerima bukti pemotongan dari pemotong pajak. Jadi ini bukan fasilitas yang bisa Anda berikan kalau sempat, melainkan hak yang bisa ditagih.
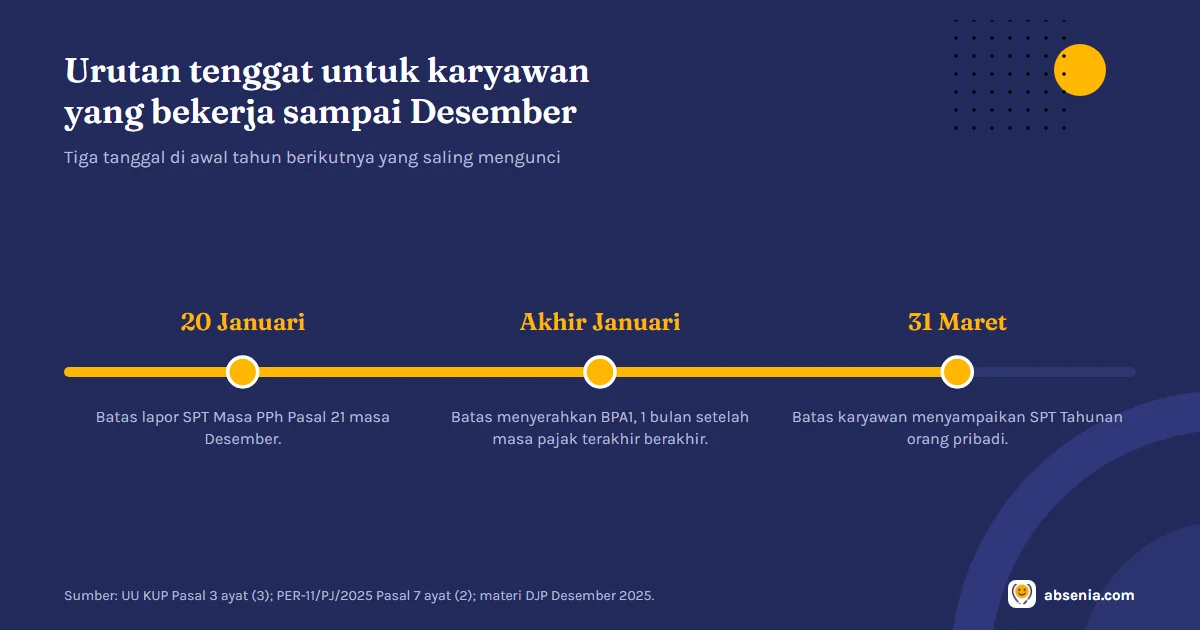
Soal tenggat, patokannya adalah istilah "masa pajak terakhir". PMK Nomor 168 Tahun 2023 mendefinisikannya sebagai masa Desember, masa pajak tertentu di mana pegawai tetap berhenti bekerja, atau masa pajak tertentu di mana pensiunan berhenti menerima uang terkait pensiun. Dari situ, PER-11/PJ/2025 Pasal 7 ayat (2) menetapkan Formulir BPA1 diberikan kepada penerima penghasilan paling lama 1 bulan setelah masa pajak terakhir berakhir. Materi DJP menambahkan, BPA1 yang diterbitkan di Coretax dianggap sudah disampaikan lewat menu Dokumen Saya kalau karyawan telah mengaktifkan akun Coretax-nya.
Terjemahan praktisnya untuk kalender usaha Anda: karyawan yang bekerja penuh sampai Desember harus menerima A1 paling lambat akhir Januari tahun berikutnya. Karyawan yang berhenti bekerja di bulan Juli harus menerima A1 paling lambat akhir Agustus di tahun yang sama, bukan menunggu Januari berikutnya. Ini yang paling sering dilanggar UMKM.
Ada satu tenggat lagi yang berkaitan erat. Bukti potong A1 dibuat berbarengan dengan pelaporan SPT Masa PPh Pasal 21 masa pajak Desember, dan UU KUP Pasal 3 ayat (3) huruf a menetapkan batas penyampaian SPT Masa paling lama 20 hari setelah akhir masa pajak. Artinya SPT Masa Desember jatuh tempo 20 Januari. Karena karyawan wajib menyampaikan SPT Tahunan orang pribadi paling lama 3 bulan setelah akhir tahun pajak, yaitu 31 Maret, urutannya menjadi masuk akal: Anda lapor SPT Masa Desember, terbitkan A1, karyawan punya waktu dua bulan untuk lapor.
Jadikan penerbitan 1721-A1 bagian dari checklist offboarding, bukan checklist akhir tahun. Begitu ada karyawan resign, tanggal berhenti kerja langsung menentukan masa pajak terakhirnya, dan jam pasir satu bulan mulai berjalan hari itu juga. Menunggu Januari untuk mengurus semuanya sekaligus adalah cara tercepat melewatkan tenggat.
Isi formulir 1721-A1 bagian per bagian
Petunjuk pengisian resmi ada di Lampiran huruf A PER-11/PJ/2025, dan tabel di bawah kami cocokkan dengan contoh BPA1 pada materi edukasi DJP Desember 2025. Formulirnya terbagi menjadi empat blok: header, Bagian A identitas penerima penghasilan, Bagian B rincian penghasilan dan penghitungan PPh Pasal 21, dan Bagian C identitas pemotong. Memahami peta ini membuat Anda bisa memeriksa hasil cetakan sistem, bukan sekadar menandatanganinya.
| Bagian formulir | Yang diisi | Yang perlu Anda periksa |
|---|---|---|
| Header | Nomor bukti pemotongan, periode penghasilan, status bukti potong, dan sifat pemotongan | Status terbitan pertama Normal. Pembetulan dan pembatalan punya status sendiri |
| Bagian A, A.1 sampai A.3 | NIK atau NPWP, nama, dan alamat penerima penghasilan | Selama NIK valid, data pemotongan bulanan terisi otomatis dan tidak bisa diedit |
| Bagian A, A.4 sampai A.10 | Jenis kelamin, status PTKP (K kawin, TK tidak kawin, HB hidup berpisah) dan jumlah tanggungan, posisi, penanda pegawai asing, nomor paspor, kode negara, dan penanda bekerja di lebih dari satu pemberi kerja | Tanggungan paling banyak 3 orang, dan hanya keluarga sedarah atau semenda garis lurus serta anak angkat yang ditanggung penuh |
| Bagian B, kode objek pajak | 21-100-01 untuk pegawai tetap, 21-100-02 untuk uang pensiun berkala | Salah kode berarti formulirnya salah peruntukan |
| Bagian B, angka 1 sampai 13 | Rincian penghasilan bruto dan pengurang sampai ketemu penghasilan neto di pemberi kerja ini | Silang-periksa sendiri dengan rekap payroll Anda |
| Bagian B, angka 14 dan 15 | Penghasilan neto dari pemberi kerja sebelumnya (jika ada) dan penghasilan neto untuk penghitungan PPh Pasal 21 | Hanya diisi untuk pegawai pindahan atau pensiunan baru. Untuk kasus tertentu jumlahnya disetahunkan |
| Bagian B, angka 16 dan 17 | PTKP setahun sesuai status pada 1 Januari, lalu penghasilan kena pajak | Status PTKP dikunci per 1 Januari, bukan per tanggal menikah atau lahirnya anak |
| Bagian B, angka 18 sampai 21 | PPh Pasal 21 menurut tarif Pasal 17, pengurang dari pemotong sebelumnya, dan PPh Pasal 21 terutang di pemotong ini | Angka 21 inilah yang dipakai karyawan sebagai kredit pajak di SPT Tahunannya |
| Bagian B, angka 22 dan 23 | PPh Pasal 21 yang telah dipotong atau ditanggung pemerintah, lalu kurang bayar atau lebih bayar masa terakhir (angka 21 dikurangi angka 22) | Angka 23 menampilkan nilai lebih potong yang wajib Anda kembalikan ke karyawan |
| Bagian C | Identitas pemotong dan penandatangan | Dokumen elektronik memakai tanda tangan elektronik, sesuai PER-11/PJ/2025 Pasal 6 ayat (2) |
Dua baris paling sering ditanyakan karyawan adalah angka 21 dan angka 23. Angka 21 adalah PPh Pasal 21 yang terutang di pemberi kerja Anda, dihitung dari angka 19 dikurangi angka 20. DJP sendiri menjelaskan bahwa pegawai tetap mengisi daftar pemotongan pada SPT Tahunannya dengan nilai yang tertera pada kolom 21 bukti potong 1721-A1. Sementara angka 23 memuat pajak masa terakhir, termasuk nilai lebih potong kalau ada.
Kalau Anda ingin memahami bagaimana angka pajak itu terbentuk dari bulan ke bulan, kami sudah menguraikannya terpisah di panduan cara menghitung PPh 21 dengan skema TER. Artikel ini sengaja berhenti di formulirnya, supaya tidak tercampur.
Dari mana angkanya diambil di pembukuan penggajian
Inilah bagian yang menentukan apakah pengisian A1 Anda lancar atau berdarah-darah. Semua angka di Bagian B berasal dari catatan penggajian yang Anda buat sepanjang tahun. Kalau catatan itu hanya ada di kepala atau di file yang ditimpa setiap bulan, Anda akan menghabiskan Januari untuk rekonstruksi.
PMK Nomor 168 Tahun 2023 Pasal 5 ayat (3) merinci apa saja yang masuk penghasilan pegawai tetap. Pasal 10 ayat (1) dan ayat (2) merinci pengurangnya. Tabel berikut memetakan komponen di slip gaji Anda ke perannya di formulir.
| Komponen di penggajian | Perannya di 1721-A1 | Dasar aturan |
|---|---|---|
| Gaji, segala jenis tunjangan, dan uang lembur | Penghasilan bruto teratur | PMK 168/2023 Pasal 5 ayat (3) huruf a |
| Bonus, THR, jasa produksi, tantiem, gratifikasi, premi | Penghasilan bruto tidak teratur | PMK 168/2023 Pasal 5 ayat (3) huruf b |
| Iuran jaminan kecelakaan kerja dan jaminan kematian yang dibayar perusahaan | Menambah penghasilan bruto | PMK 168/2023 Pasal 5 ayat (3) huruf d |
| Iuran jaminan pemeliharaan kesehatan yang dibayar perusahaan | Menambah penghasilan bruto | PMK 168/2023 Pasal 5 ayat (3) huruf e |
| Premi asuransi kesehatan, kecelakaan kerja, jiwa, dwiguna, dan beasiswa yang dibayar perusahaan | Menambah penghasilan bruto | PMK 168/2023 Pasal 5 ayat (3) huruf f |
| Biaya jabatan | Pengurang, 5 persen dari bruto, paling banyak Rp 500.000 sebulan atau Rp 6.000.000 setahun | PMK 168/2023 Pasal 10 ayat (1) huruf a dan ayat (2) |
| Iuran pensiun dan jaminan hari tua yang dipotong dari gaji karyawan | Pengurang | PMK 168/2023 Pasal 10 ayat (1) huruf b |
| Zakat atau sumbangan keagamaan wajib yang disalurkan lewat perusahaan | Pengurang | PMK 168/2023 Pasal 10 ayat (1) huruf c |
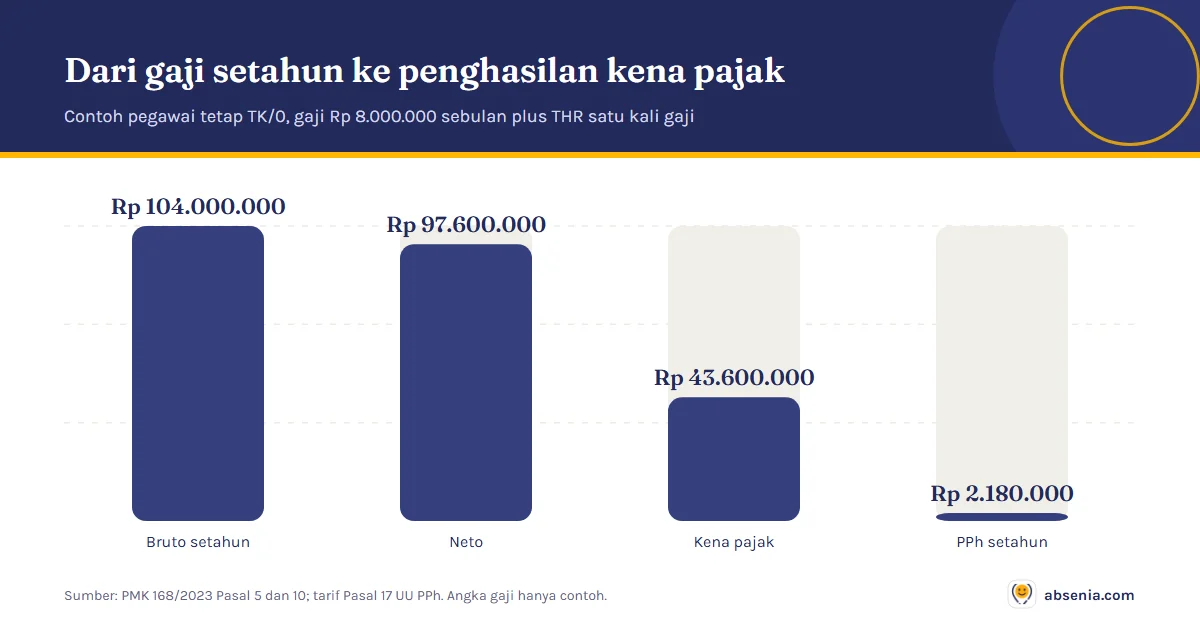
Contoh konkret supaya terbayang. Seorang karyawan tetap berstatus TK/0 bergaji Rp 8.000.000 sebulan dan menerima THR sebesar satu kali gaji. Penghasilan brutonya setahun Rp 104.000.000. Biaya jabatan 5 persen menghasilkan Rp 5.200.000, masih di bawah batas Rp 6.000.000, dan ditambah iuran pensiun Rp 100.000 per bulan maka total pengurangnya Rp 6.400.000. Penghasilan netonya Rp 97.600.000. Setelah dikurangi PTKP untuk diri sendiri Rp 54.000.000, penghasilan kena pajaknya Rp 43.600.000. Karena masih di lapisan pertama tarif Pasal 17 yaitu 5 persen sampai Rp 60.000.000, pajak setahunnya Rp 2.180.000. Angka itulah yang muncul di baris PPh Pasal 21 terutang.
Pendapat kami di Absenia, kalau ada satu hal yang layak dibenahi lebih dulu, itu adalah arsip slip gaji bulanan. Formulir A1 adalah penjumlahan dua belas slip, jadi kualitasnya tidak pernah bisa melebihi kualitas slipnya. Kalau Anda belum yakin komponen di slip usaha Anda sudah lengkap, mulai dari panduan cara baca slip gaji dan perlakuan pajak tunjangan karyawan. Untuk status dan besaran PTKP, rinciannya kami bahas di halaman PTKP dan tabel statusnya.
Cara menerbitkan lewat kanal resmi DJP
PER-11/PJ/2025 Pasal 6 ayat (2) menetapkan bukti pemotongan PPh Pasal 21/26 berbentuk dokumen elektronik yang dibuat melalui modul eBupot dan memakai tanda tangan elektronik. Pilihan formulir kertas dan ambang lebih dari 20 dokumen yang dulu ada di PER-2/PJ/2024 berakhir bersama peraturan itu pada 22 Mei 2025. Jadi usaha kecil dan perusahaan besar kini memakai jalur yang sama, dan jumlah karyawan tidak lagi menentukan bentuk dokumen.
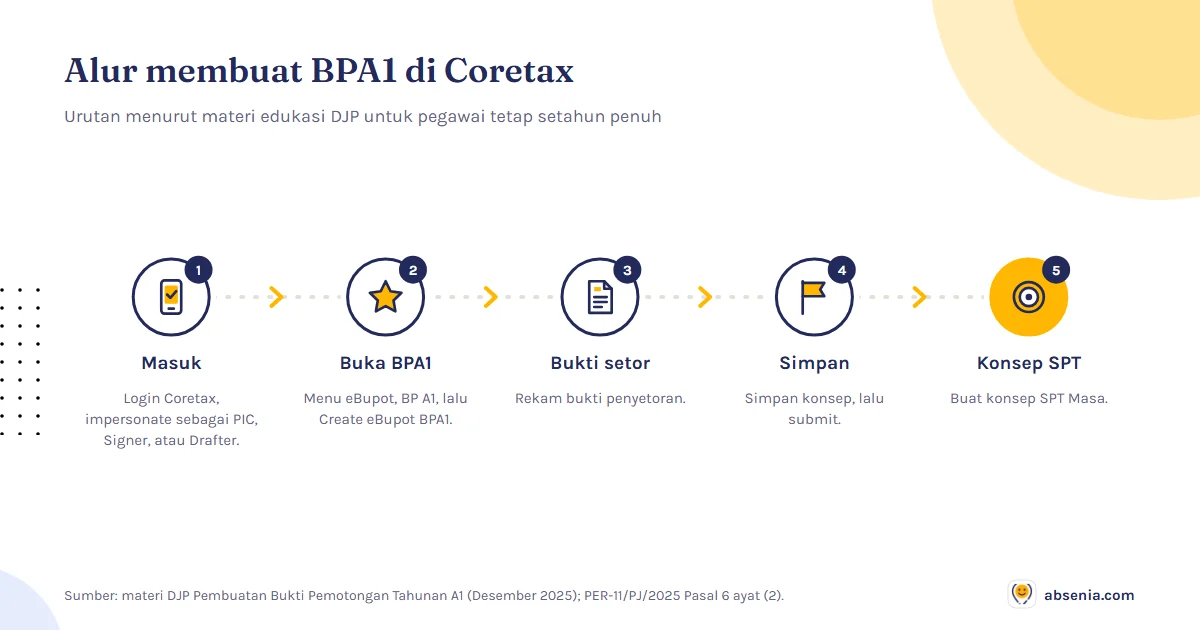
Soal kanalnya, di sinilah yang paling banyak berubah belakangan ini. Materi edukasi resmi DJP menjelaskan, jika sebelumnya bukti potong 1721-A1 dibuat melalui laman djponline.pajak.go.id, kini seluruh proses dilakukan melalui sistem baru di coretaxdjp.pajak.go.id. Dalam materi yang sama disebutkan, untuk bukti potong bulanan wajib pajak memilih menu Bukti Pemotongan Bulanan Pegawai Tetap, sedangkan untuk 1721-A1 memakai menu BP A1 - Bukti Pemotongan A1 Masa Pajak Terakhir.
Tampilan dan penamaan menu di aplikasi pemerintah bisa berubah tanpa pengumuman besar. Karena itu perlakukan nama menu di atas sebagai penunjuk arah, dan selalu konfirmasi ke laman resmi Direktorat Jenderal Pajak atau ke Kantor Pelayanan Pajak tempat usaha Anda terdaftar sebelum mengambil kesimpulan bahwa ada fitur yang hilang.
Dua persiapan yang ditekankan penyuluh pajak dalam materi tersebut layak Anda catat. Pertama, pastikan NIK seluruh karyawan sudah terdaftar. Kalau di awal tahun bukti potong dibuat dengan NPWP sementara, setelah karyawan terdaftar Anda wajib membuat ulang bukti potong dengan NIK yang valid, membatalkan bukti potong lama, lalu melakukan pembetulan SPT Masa. Kedua, pastikan seluruh SPT Masa PPh Pasal 21 dari Januari sampai November sudah dilaporkan sebelum membuat bukti potong masa pajak terakhir, supaya data pemotongan bulan-bulan sebelumnya terisi otomatis di 1721-A1 masa Desember. Kalau tidak, perhitungan di masa pajak terakhir tidak akan mencerminkan kondisi sebenarnya.
Setelah formulir terbit, giliran karyawan yang bekerja. Menurut panduan resmi DJP untuk karyawan, sebelum lapor SPT Tahunan mereka perlu menyiapkan akun beserta kode otorisasi, memastikan sudah menerima bukti pemotongan 1721-A1 atau 1721-A2 dari pemberi kerja, dan menyiapkan data anggota keluarga serta harta dan kewajiban. Karyawan diminta memeriksa seluruh isian bukti potong, termasuk penghasilan bruto, pengurang penghasilan, dan PPh Pasal 21 yang telah dipotong. Kalau ada kesalahan penghitungan atau pengisian, karyawan dapat meminta pemberi kerja melakukan pembetulan bukti pemotongan. Jadi siapkan diri Anda untuk permintaan semacam itu di bulan Februari dan Maret.
Kasus khusus: pindah kerja, resign, dan karyawan baru
Tiga situasi ini yang membuat pengisian A1 berbeda dari sekadar menjumlahkan dua belas bulan. Petunjuk pengisian BPA1 mengatur ketiganya cukup rinci, dan pemilik usaha yang paham polanya akan berhenti menebak.
Karyawan resign di tengah tahun. Bulan berhenti bekerja menjadi masa pajak terakhirnya. Anda membuat A1 untuk periode Januari sampai bulan tersebut, dengan masa pajak awal Januari dan masa pajak akhir Juli untuk karyawan yang berhenti di Juli, lalu menyerahkannya paling lama satu bulan setelahnya. Untuk karyawan yang berhenti tetapi tidak meninggalkan Indonesia untuk selamanya, atau berhenti karena pensiun atau pindah ke pemberi kerja lain di Indonesia, penghasilan netonya tidak disetahunkan. Berbeda halnya kalau karyawan berhenti dan meninggalkan Indonesia untuk selamanya atau meninggal dunia, karena untuk dua kondisi itu petunjuk pengisian meminta penghasilan netonya disetahunkan.
Karyawan pindahan dari pemberi kerja lain. Di sinilah angka 14, 19, dan 20 berfungsi. Angka 14 diisi dengan penghasilan neto dari A1 yang dibuat pemberi kerja sebelumnya, sedangkan angka 19 dan 20 diisi dari penjumlahan angka 22a dan 23a serta 22b dan 23b pada A1 sebelumnya. Konsekuensi praktisnya: Anda tidak bisa membuat A1 yang benar untuk karyawan pindahan tanpa memegang A1 dari perusahaan lamanya. Minta dokumen itu di hari pertama onboarding, jangan menunggu Desember. Kalau perusahaan lama belum menerbitkannya, arahkan karyawan menagihnya sekarang, karena itu haknya.
Karyawan baru yang belum pernah bekerja sebelumnya. Petunjuk pengisian membedakan dua kondisi. Kalau pada 1 Januari tahun bersangkutan orang itu sudah berada atau bertempat tinggal di Indonesia, penghasilan netonya tidak disetahunkan. Kalau ia datang dari luar negeri dan baru menjadi wajib pajak dalam negeri di tahun tersebut, penghasilan netonya disetahunkan. Untuk mayoritas UMKM, yang berlaku adalah kondisi pertama.
Satu catatan tambahan untuk karyawan yang masuk atau keluar di tengah bulan. Perhitungan gajinya mengikuti aturan prorata, dan hasil prorata itulah yang masuk ke penghasilan bruto di A1. Kalau bagian ini masih membingungkan, kami uraikan terpisah di panduan gaji prorata. Sekalian, saat karyawan resign, susun paket dokumen keluarnya secara lengkap termasuk paklaring, supaya bukti potong tidak menjadi satu-satunya dokumen yang tertinggal.
Kesalahan umum pemberi kerja dan sanksinya
Dari pola pertanyaan yang beredar di kanal edukasi pajak, kesalahan pemberi kerja cenderung berulang di titik yang sama. Berikut yang paling sering, beserta akibatnya.
Tidak membuat A1 karena pajaknya nihil. Ini keliru. PER-11/PJ/2025 Pasal 8 ayat (2) menegaskan bukti pemotongan tetap dibuat meskipun tidak dilakukan pemotongan karena penghasilan tidak melebihi PTKP, atau jumlah PPh Pasal 21 yang dipotong nihil karena ada surat keterangan bebas atau tarif 0 persen, atau karena pajaknya ditanggung pemerintah. Yang tidak perlu dibuat hanyalah bukti potong ketika memang tidak ada pembayaran penghasilan sama sekali, sesuai ayat (1).
Menunggu Januari untuk karyawan yang sudah resign sejak pertengahan tahun. Tenggatnya sudah lewat jauh sebelum Januari tiba, karena masa pajak terakhir karyawan itu adalah bulan ia berhenti bekerja.
Menganggap bukti potong bulanan sebagai pengganti A1. BPMP, nama baru Formulir 1721-VIII, hanya menutup satu masa pajak. Karyawan tidak bisa memakainya untuk melengkapi SPT Tahunan.
Membuat A1 sebelum SPT Masa Januari sampai November dilaporkan. Akibatnya angka bulan-bulan sebelumnya tidak terisi otomatis, dan perhitungan masa pajak terakhir tidak mencerminkan pemotongan yang sudah berjalan.
Tidak mengembalikan kelebihan potong. Sejak PPh Pasal 21 bulanan memakai skema Tarif Efektif Rata-rata sesuai PP Nomor 58 Tahun 2023, lebih potong di masa pajak terakhir adalah hal yang wajar terjadi, misalnya karena ada THR di tengah tahun yang mendorong tarif efektif naik. PMK Nomor 168 Tahun 2023 Pasal 21 ayat (1) menyatakan kelebihan PPh Pasal 21 yang telah dipotong wajib dikembalikan oleh pemotong pajak kepada pegawai tetap dan pensiunan yang bersangkutan beserta dengan pemberian bukti pemotongan, paling lambat akhir bulan berikutnya setelah masa pajak terakhir. Jadi kelebihannya dikembalikan sebagai uang ke karyawan, bukan disimpan perusahaan.
Soal sanksi, perlu jujur disampaikan bahwa tidak ada denda spesifik dengan angka tersendiri untuk "tidak memberikan bukti potong ke karyawan". Yang ada adalah rangkaian akibat yang nyata. Karyawan kehilangan bukti kredit pajaknya, padahal PMK Nomor 168 Tahun 2023 Pasal 22 ayat (3) menegaskan PPh Pasal 21 yang dipotong dan tidak bersifat final merupakan kredit pajak bagi penerima penghasilan, dan Pasal 22 ayat (4) mewajibkan penerima penghasilan melaporkan seluruh penghasilannya di SPT Tahunan.
Di sisi perusahaan, karena penerbitan A1 menempel pada pelaporan SPT Masa PPh Pasal 21 masa pajak terakhir, kelalaian ini hampir selalu berjalan bersama keterlambatan lapor. UU KUP Pasal 7 ayat (1) mengenakan sanksi administratif berupa denda Rp 100.000 untuk Surat Pemberitahuan Masa selain SPT Masa PPN. Dan bila ada pajak yang kurang disetor, UU KUP Pasal 14 ayat (1) memberi ruang bagi DJP menerbitkan Surat Tagihan Pajak, sementara pembetulan SPT Masa yang menambah utang pajak dikenai bunga dengan tarif yang ditetapkan Menteri Keuangan berdasarkan suku bunga acuan ditambah 5 persen dibagi 12, paling lama 24 bulan.
Perlu kami sampaikan terbuka: Absenia hari ini belum mengerjakan payroll, slip gaji, PPh 21, maupun BPJS. Modul itu masih dalam pengembangan. Yang sudah berjalan adalah fondasi datanya, yaitu absensi selfie dengan verifikasi GPS, cuti dan izin beserta approval, atur shift, data karyawan, rekap kehadiran, dan laporan yang bisa diekspor. Data kehadiran yang rapi memang memudahkan penyusunan angka lembur dan potongan, tetapi penghitungan pajaknya tetap perlu Anda kerjakan lewat kanal resmi DJP atau bersama konsultan pajak. Paket dan harganya terbuka di halaman harga, termasuk paket gratis untuk tim di bawah 10 karyawan, dan daftar kemampuan yang aktif hari ini ada di halaman fitur.
Pertanyaan yang sering ditanyakan
Apa itu bukti potong 1721-A1?
Bukti potong 1721-A1 adalah formulir bukti pemotongan Pajak Penghasilan Pasal 21 bagi pegawai tetap atau pensiunan yang menerima uang terkait pensiun secara berkala. Sejak 22 Mei 2025 nama resminya Formulir BPA1, ditetapkan dalam Peraturan Direktur Jenderal Pajak Nomor PER-11/PJ/2025 Pasal 6 ayat (1) huruf a. Isinya merangkum penghasilan bruto, pengurang, dan PPh Pasal 21 selama satu tahun pajak atau bagian tahun pajak di satu pemberi kerja, lalu dipakai karyawan sebagai kredit pajak saat lapor SPT Tahunan.
Apa beda 1721-A1 dan 1721-A2?
Formulir 1721-A1, kini bernama BPA1, dipakai untuk pegawai tetap dan pensiunan berkala di sektor swasta. Formulir 1721-A2, kini bernama BPA2, dipakai untuk Pegawai Negeri Sipil, anggota TNI, anggota Polri, pejabat negara, dan pensiunannya. Dasarnya kini sama, yaitu PER-11/PJ/2025 Pasal 6 ayat (1). Keduanya sama-sama bukti potong PPh Pasal 21 tahunan, yang membedakan adalah siapa penerima penghasilannya dan siapa pemotongnya.
Kapan bukti potong 1721-A1 harus diberikan ke karyawan?
PER-11/PJ/2025 Pasal 7 ayat (2) menyebut Formulir BPA1 diberikan kepada penerima penghasilan paling lama 1 bulan setelah masa pajak terakhir berakhir. Masa pajak terakhir menurut Pasal 7 ayat (1) huruf g adalah masa Desember, atau masa pajak saat pegawai tetap berhenti bekerja. Jadi untuk karyawan yang bekerja penuh sampai Desember, batasnya akhir Januari tahun berikutnya. Untuk karyawan yang resign di bulan Juli, batasnya akhir Agustus.
Apakah usaha kecil dengan 15 karyawan wajib membuat bukti potong 1721-A1?
Ya. PMK Nomor 168 Tahun 2023 mendefinisikan pemotong pajak sebagai wajib pajak orang pribadi, instansi pemerintah, atau wajib pajak badan, jadi usaha perseorangan pun termasuk. Pasal 20 ayat (1) mewajibkan pemotong pajak membuat bukti pemotongan dan memberikannya kepada penerima penghasilan. Bahkan ketika PPh Pasal 21 yang dipotong nihil karena penghasilan di bawah PTKP, PER-11/PJ/2025 Pasal 8 ayat (2) tetap mewajibkan bukti potong dibuat.
Bagaimana cara membuat bukti potong 1721-A1 sekarang?
Sejak sistem inti administrasi perpajakan baru berjalan, pembuatan bukti potong yang dulu lewat djponline.pajak.go.id kini dilakukan lewat coretaxdjp.pajak.go.id. Menurut edukasi resmi DJP, menu untuk bukti potong bulanan adalah Bukti Pemotongan Bulanan Pegawai Tetap, sedangkan untuk 1721-A1 dipakai menu BP A1 - Bukti Pemotongan A1 Masa Pajak Terakhir. Pastikan SPT Masa PPh Pasal 21 Januari sampai November sudah dilaporkan lebih dulu supaya angkanya terisi otomatis.
Apa yang terjadi kalau perusahaan tidak memberikan bukti potong 1721-A1?
Karyawan kehilangan dokumen kredit pajaknya, padahal PMK Nomor 168 Tahun 2023 Pasal 22 ayat (1) menyatakan penerima penghasilan mempunyai hak untuk menerima bukti pemotongan. Di sisi perusahaan, karena 1721-A1 dibuat berbarengan dengan pelaporan SPT Masa PPh Pasal 21 masa pajak terakhir, kelalaian ini biasanya berjalan seiring dengan keterlambatan lapor yang dikenai denda Rp 100.000 per SPT Masa sesuai UU KUP Pasal 7 ayat (1). Kalau ada pajak kurang disetor, DJP dapat menerbitkan Surat Tagihan Pajak beserta sanksi bunga.
Apakah karyawan kontrak juga berhak menerima bukti potong 1721-A1?
Ya, kalau bekerja penuh. PMK Nomor 168 Tahun 2023 mendefinisikan Pegawai Tetap termasuk pegawai yang bekerja berdasarkan kontrak untuk jangka waktu tertentu sepanjang bekerja penuh dalam pekerjaan tersebut. Jadi karyawan PKWT penuh waktu tetap masuk kategori pegawai tetap untuk keperluan PPh Pasal 21, meskipun status ketenagakerjaannya kontrak.
Apakah bukti potong 1721-A1 masih boleh dibuat di kertas?
Tidak. PER-11/PJ/2025 Pasal 6 ayat (2) menetapkan bukti pemotongan PPh Pasal 21/26 berbentuk dokumen elektronik yang dibuat melalui modul eBupot dan memakai tanda tangan elektronik. Pilihan kertas untuk maksimal 20 dokumen dulu ada di PER-2/PJ/2024, dan peraturan itu dicabut pada 22 Mei 2025.
Informasi umum, bukan nasihat hukum ketenagakerjaan. Baca kebijakan editorial Absenia untuk standar sumber, pembaruan regulasi, dan cara meminta koreksi.
Sumber
- PER-11/PJ/2025 tentang Ketentuan Pelaporan Pajak Penghasilan, PPN, PPnBM, dan Bea Meterai dalam Rangka Pelaksanaan Sistem Inti Administrasi Perpajakan (berlaku 22 Mei 2025, dasar Formulir BPA1 dan BPA2)
- Materi DJP: Pembuatan Bukti Pemotongan PPh Pasal 21 Tahunan A1, Tahun Pajak 2025 (Desember 2025)
- PMK Nomor 168 Tahun 2023 tentang Petunjuk Pelaksanaan Pemotongan Pajak atas Penghasilan Sehubungan dengan Pekerjaan, Jasa, atau Kegiatan Orang Pribadi (status Berlaku)
- PER-2/PJ/2024 tentang Bentuk dan Tata Cara Pembuatan Bukti Pemotongan PPh Pasal 21 dan/atau Pasal 26 (dicabut PER-11/PJ/2025, tetap dipakai untuk masa pajak sampai Desember 2024)
- PER-17/PJ/2021 tentang Bentuk dan Tata Cara Pembuatan Bukti Pemotongan dan/atau Pemungutan Pajak bagi Instansi Pemerintah (dasar lama Formulir 1721-A2, dicabut PER-11/PJ/2025)
- UU Nomor 28 Tahun 2007 tentang Perubahan Ketiga UU KUP (batas waktu SPT Pasal 3 ayat (3), denda Pasal 7 ayat (1))
- UU Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (lapisan tarif Pasal 17 UU PPh)
- PP Nomor 58 Tahun 2023 tentang Tarif Pemotongan PPh Pasal 21 (skema Tarif Efektif Rata-rata)
- Direktorat Jenderal Pajak, Anda Karyawan? Simak Tips Pelaporan SPT Tahunan Perdana di Coretax DJP


