Dana Pensiun: Beda DPPK dan DPLK, Aturan Iuran, dan Posisinya di Luar BPJS
Dana pensiun adalah badan hukum yang mengelola program manfaat pensiun, berbentuk DPPK atau DPLK. Panduan aturan iuran pemberi kerja, dasar hukum UU 4/2023 yang mencabut UU 11/1992, perlakuan pajak, dan bedanya dengan JHT serta Jaminan Pensiun.
Dana pensiun adalah badan hukum yang mengelola dan menjalankan program yang menjanjikan manfaat pensiun kepada pesertanya. Definisi itu bukan karangan konsultan, melainkan bunyi Pasal 134 Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan. Poin yang paling sering terlewat: undang-undang itu sekaligus mencabut Undang-Undang Nomor 11 Tahun 1992 tentang Dana Pensiun, sehingga banyak panduan lama yang masih beredar sebenarnya mengutip aturan yang statusnya sudah tidak berlaku. Panduan ini membedah program dana pensiun sebagai instrumen: dua bentuk badan hukumnya, dua jenis programnya, siapa yang wajib menyetor iuran, bagaimana pajaknya, dan di mana persisnya posisinya terhadap JHT dan Jaminan Pensiun BPJS Ketenagakerjaan yang sudah wajib Anda ikuti.
Pengertian dana pensiun dan dasar hukum barunya
Banyak pemilik usaha memakai istilah dana pensiun untuk tiga hal yang berbeda sekaligus: potongan BPJS di slip gaji, uang pesangon saat karyawan berhenti, dan tabungan pribadi karyawan di bank. Ketiganya bukan dana pensiun dalam arti hukum. Dana pensiun adalah badan hukum tersendiri, terpisah dari perusahaan pendirinya, yang aset dan kewajibannya dicatat sendiri dan diawasi Otoritas Jasa Keuangan.
Pemisahan badan hukum itu bukan formalitas administratif. Justru di situ letak perlindungannya. Kalau uang persiapan pensiun karyawan hanya diparkir di rekening perusahaan, uang itu tunduk pada risiko usaha Anda. Ketika arus kas seret, godaan memakainya sangat besar, dan ketika perusahaan bermasalah, karyawan berdiri sebagai kreditur biasa. Begitu dana itu masuk ke badan hukum dana pensiun, ia keluar dari neraca operasional perusahaan dan tunduk pada aturan pendanaan serta pelaporan tersendiri.
Perubahan dasar hukumnya perlu Anda catat baik-baik. Selama tiga dekade, rujukan utama pengelolaan dana pensiun di Indonesia adalah Undang-Undang Nomor 11 Tahun 1992. Sejak Undang-Undang Nomor 4 Tahun 2023 berlaku, undang-undang 1992 itu dicabut dan pengaturannya pindah ke BAB XII undang-undang baru, yang diberi judul Dana Pensiun, Program Jaminan Hari Tua, dan Program Pensiun. Pasal 133 menyebut alasannya secara terbuka, yaitu memperbaiki sistem pensiun, meningkatkan kepercayaan masyarakat, dan mempercepat akumulasi dana jangka panjang.
Pendapat kami di Absenia, konsekuensi paling praktis dari pergantian ini bukan pada isi pasalnya, melainkan pada kualitas informasi yang Anda temukan saat mencari sendiri. Sebagian besar artikel dana pensiun yang beredar di internet Indonesia ditulis sebelum 2023 dan tidak pernah diperbarui. Kalau sebuah panduan menyebut Undang-Undang Nomor 11 Tahun 1992 sebagai dasar hukum yang berlaku hari ini, itu penanda cukup jelas bahwa isinya perlu Anda cek ulang, termasuk bagian yang tampak sepele seperti kewenangan pengesahan dan usia pensiun normal.
Dana pensiun adalah badan hukum terpisah yang mengelola program manfaat pensiun, diatur BAB XII Undang-Undang Nomor 4 Tahun 2023 dan diawasi Otoritas Jasa Keuangan. Undang-Undang Nomor 11 Tahun 1992 yang sering dikutip panduan lama sudah dicabut dan berstatus tidak berlaku.
DPPK dan DPLK, dua bentuk yang berbeda
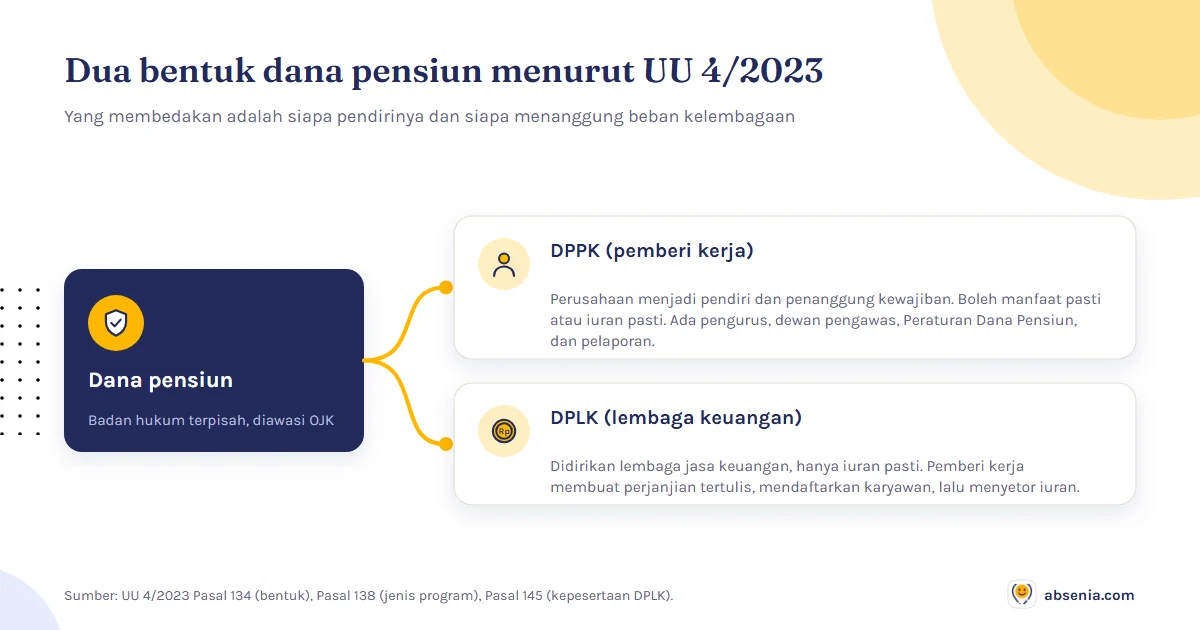
Pasal 134 membagi dana pensiun menjadi dua bentuk. Dana Pensiun Pemberi Kerja atau DPPK adalah dana pensiun yang dibentuk oleh pendiri bagi kepentingan sebagian atau seluruh karyawannya sebagai peserta, dan pembentukannya menimbulkan kewajiban terhadap pemberi kerja. Dana Pensiun Lembaga Keuangan atau DPLK adalah dana pensiun yang dibentuk oleh lembaga jasa keuangan tertentu selaku pendiri, ditujukan bagi karyawan yang diikutsertakan pemberi kerjanya dan atau perorangan secara mandiri.
Perbedaan kalimat itu menentukan siapa yang menanggung pekerjaan beratnya. Kalau Anda mendirikan DPPK, perusahaan Anda menjadi pendiri sekaligus penanggung kewajiban. Ada Peraturan Dana Pensiun yang harus disusun, ada pengurus dan dewan pengawas, ada laporan berkala ke Otoritas Jasa Keuangan, dan untuk program manfaat pasti ada laporan aktuaris. Kalau Anda memilih DPLK, semua beban kelembagaan itu ada di lembaga keuangan pendirinya, dan peran Anda menyusut menjadi mendaftarkan karyawan lalu menyetor iuran tepat waktu.
Ada satu hal di DPLK yang jarang diceritakan penjual produk. Pasal 145 menyebut kepesertaan DPLK terbuka bagi peserta mandiri atau bagi sebagian dan seluruh karyawan yang diikutsertakan pemberi kerja. Artinya karyawan Anda bisa saja sudah punya DPLK atas nama pribadi tanpa melibatkan perusahaan. Kalau Anda kemudian mengikutsertakan mereka lewat perusahaan, Pasal 145 mewajibkan pemberi kerja membuat perjanjian tertulis dengan DPLK tersebut. Perjanjian itu yang nanti menjadi rujukan saat ada perselisihan setoran.
| Aspek | DPPK | DPLK |
|---|---|---|
| Pendiri | Pemberi kerja itu sendiri | Lembaga jasa keuangan tertentu |
| Peserta | Sebagian atau seluruh karyawan pendiri | Peserta mandiri, atau karyawan yang didaftarkan pemberi kerja |
| Jenis program | Manfaat pasti dan atau iuran pasti | Hanya iuran pasti |
| Beban kelembagaan | Pengurus, dewan pengawas, Peraturan Dana Pensiun, pelaporan | Ditanggung lembaga keuangan pendirinya |
| Cocok untuk | Perusahaan besar dengan tim khusus dan komitmen jangka panjang | Usaha kecil dan menengah yang ingin mulai tanpa membangun lembaga |
Pendapat kami di Absenia, untuk usaha dengan 10 sampai 100 karyawan, mendirikan DPPK hampir selalu bukan jawaban yang tepat. Bukan karena dilarang, tetapi karena biaya tata kelolanya tidak sebanding. Anda akan menghabiskan energi pada pengurus, pengawas, dan pelaporan, padahal jumlah pesertanya masih kecil. DPLK memberi hasil yang sama bagi karyawan dengan pekerjaan administratif yang jauh lebih ringan bagi Anda.
Manfaat pasti dan iuran pasti, mana yang realistis
Selain bentuk badan hukum, ada pembagian kedua yang lebih menentukan risiko Anda, yaitu jenis programnya. Pasal 134 mendefinisikan Program Pensiun Iuran Pasti sebagai program yang iurannya ditetapkan dalam Peraturan Dana Pensiun, dan seluruh iuran beserta hasil pengembangannya dibukukan pada rekening masing-masing peserta sebagai manfaat pensiun. Program Pensiun Manfaat Pasti adalah program yang manfaatnya ditetapkan dalam Peraturan Dana Pensiun, atau program pensiun lain yang bukan merupakan program iuran pasti.
Bedanya terletak pada siapa yang menanggung risiko investasi. Pada program iuran pasti, yang dijanjikan adalah setorannya. Berapa pun hasil pengembangannya nanti, itulah yang diterima karyawan. Pada program manfaat pasti, yang dijanjikan adalah angka manfaatnya, misalnya sekian persen gaji terakhir dikali masa kerja. Kalau hasil investasi meleset, selisihnya menjadi kewajiban pemberi kerja. Itu sebabnya Pasal 149 mewajibkan iuran pemberi kerja pada program manfaat pasti ditetapkan dalam laporan aktuaris yang disampaikan kepada Otoritas Jasa Keuangan, dan dihitung berdasarkan standar praktik aktuaria yang berlaku di Indonesia.
Pasal 138 lalu memberi batas yang tegas. DPPK dapat menyelenggarakan program manfaat pasti dan atau program iuran pasti. DPLK hanya dapat menyelenggarakan program iuran pasti. Jadi kalau Anda memilih jalur DPLK karena ringan, Anda otomatis berada di skema iuran pasti, dan itu justru kabar baik untuk arus kas: kewajiban Anda berhenti pada setoran bulanan, tidak ada ekor kewajiban aktuaria yang menunggu di kemudian hari.
Pendapat kami di Absenia, program manfaat pasti terdengar lebih murah hati di brosur, tetapi untuk usaha kecil ia adalah janji yang berbahaya. Anda menjanjikan angka pada masa depan yang tidak bisa Anda kendalikan, sementara kemampuan membayarnya bergantung pada usaha yang naik turun. Janji sederhana yang pasti Anda penuhi jauh lebih baik daripada janji besar yang nantinya harus dinegosiasikan ulang dengan karyawan yang sudah telanjur berhitung.
Aturan iuran pemberi kerja dan iuran pekerja
Inilah bagian yang paling sering salah dipraktikkan. Pasal 148 menyebut iuran program pensiun pada dana pensiun berupa iuran pemberi kerja dan atau iuran peserta. Lalu ayat berikutnya memberi rambu keras: iuran program pensiun pada Dana Pensiun Pemberi Kerja tidak boleh hanya berupa iuran peserta. Dengan kata lain, Anda tidak boleh membuat program pensiun yang seluruh dananya berasal dari potongan gaji karyawan sambil perusahaan tidak menyetor sepeser pun.
Rambu kedua ada di Pasal 145. Kalau dana pensiun pemberi kerja menetapkan adanya iuran peserta, karyawan berhak untuk tidak menjadi peserta. Kalau karyawan memutuskan ikut, ia harus menyatakan kesediaannya untuk dipotong upah atau gajinya setiap bulan. Bagi HR, ini berarti pemotongan gaji untuk dana pensiun sukarela wajib punya jejak persetujuan tertulis per orang. Memasukkannya diam-diam ke komponen potongan di slip gaji adalah cara tercepat menciptakan sengketa yang tidak bisa Anda menangkan.
Soal jadwal, Pasal 150 menetapkan iuran pemberi kerja pada DPPK wajib dibayarkan secara berkala dengan angsuran paling sedikit satu kali setiap bulan. Besarannya sendiri ditetapkan dalam Peraturan Dana Pensiun untuk program iuran pasti, dan lewat laporan aktuaris untuk program manfaat pasti. Tidak ada persentase tunggal yang ditetapkan undang-undang untuk program sukarela ini, berbeda dengan JHT dan Jaminan Pensiun yang angkanya dipatok Peraturan Pemerintah.
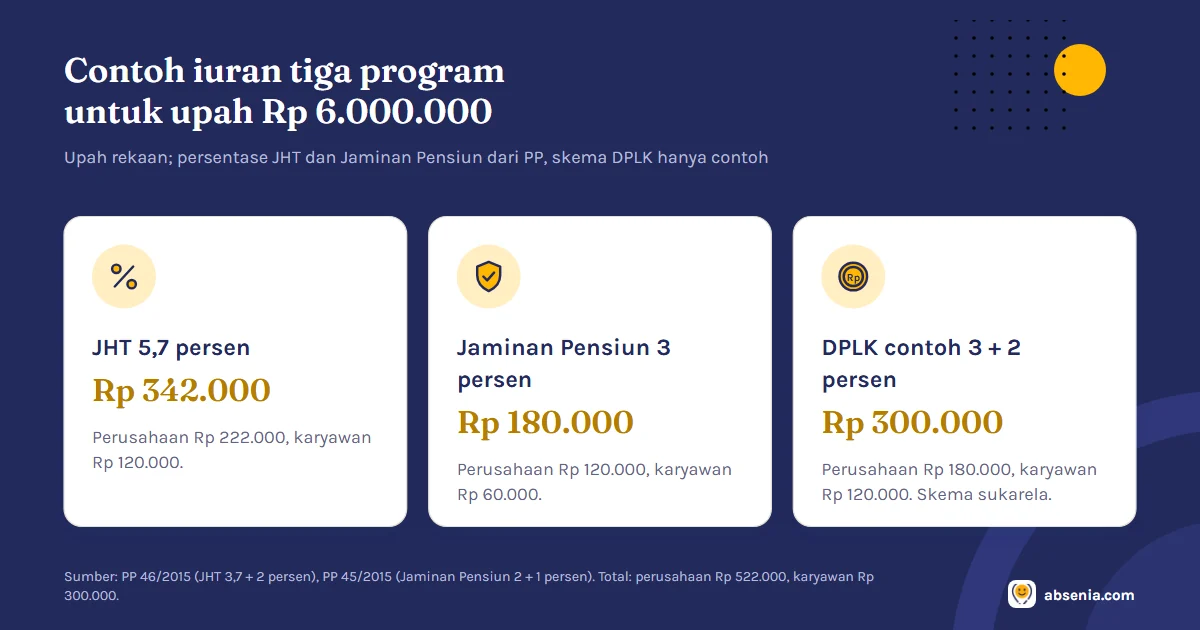
Contoh ilustrasi supaya terbayang. Seorang karyawan dengan upah Rp 6.000.000 per bulan. Iuran JHT 5,7 persen berarti Rp 342.000, dengan Rp 222.000 dari perusahaan dan Rp 120.000 dari karyawan. Iuran Jaminan Pensiun 3 persen berarti Rp 180.000, dengan Rp 120.000 dari perusahaan dan Rp 60.000 dari karyawan. Kalau Anda menambah DPLK dengan skema 3 persen perusahaan dan 2 persen karyawan, tambahannya Rp 180.000 dan Rp 120.000. Total beban perusahaan untuk tiga program itu menjadi Rp 522.000 per karyawan per bulan, dan total potongan karyawan menjadi Rp 300.000 per bulan. Angka upahnya rekaan, tetapi persentase JHT dan Jaminan Pensiun diambil dari Peraturan Pemerintah yang kami cantumkan di bagian sumber.
Pendapat kami di Absenia, sebelum menghitung persentase apa pun, pastikan dasar hitungnya rapi lebih dulu. Iuran dihitung dari upah pokok dan tunjangan tetap, bukan dari total yang diterima karyawan bulan itu. Kalau struktur upah Anda masih bercampur antara tunjangan tetap dan tidak tetap, angka iurannya akan salah sejak awal. Pemisahan komponennya kami bahas di panduan remunerasi dan tunjangan karyawan.
Tiga larangan yang sering dilanggar: membuat program pensiun yang seluruh iurannya dari potongan gaji karyawan, memotong gaji tanpa pernyataan kesediaan tertulis, dan menahan setoran iuran melewati jadwal bulanan. Ketiganya bisa dihindari hanya dengan disiplin administrasi, bukan dengan biaya tambahan.
Beda dana pensiun dengan JHT dan Jaminan Pensiun
Pertanyaan yang paling sering masuk ke kami kira-kira begini: kalau karyawan sudah ikut BPJS Ketenagakerjaan, buat apa lagi dana pensiun. Jawabannya ada pada perbedaan sifat dan bentuk manfaatnya. JHT dan Jaminan Pensiun bersifat wajib dan merupakan bagian sistem jaminan sosial nasional. Pasal 189 Undang-Undang Nomor 4 Tahun 2023 menegaskan hal itu sambil menyebut pemerintah dapat menambah program pensiun tambahan yang bersifat wajib bagi pekerja dengan penghasilan tertentu, yang aturannya nanti dituangkan dalam Peraturan Pemerintah setelah mendapat persetujuan DPR.
JHT diatur PP Nomor 46 Tahun 2015 dengan iuran 5,7 persen dari upah, terdiri dari 3,7 persen yang ditanggung pemberi kerja dan 2 persen yang ditanggung pekerja. Bentuk manfaatnya akumulasi iuran beserta hasil pengembangannya. Rinciannya kami bahas terpisah di artikel JHT. Jaminan Pensiun diatur PP Nomor 45 Tahun 2015 dengan iuran 3 persen dari upah, terdiri dari 2 persen pemberi kerja dan 1 persen pekerja, dengan batas upah tertinggi yang disesuaikan setiap tahun oleh BPJS Ketenagakerjaan memakai faktor satu ditambah pertumbuhan produk domestik bruto tahun sebelumnya. Untuk 2015, batas itu ditetapkan Rp 7.000.000 per bulan, jadi nilai tahun berjalan wajib Anda cek ke pengumuman BPJS Ketenagakerjaan sebelum dipakai menghitung.
Satu detail Jaminan Pensiun yang sering mengejutkan: manfaat pensiun hari tua baru diterima peserta yang telah mencapai usia pensiun dan memiliki masa iur paling singkat 15 tahun, atau setara 180 bulan. Formulanya 1 persen dikali masa iur dibagi 12 bulan dikali rata-rata upah tahunan tertimbang selama masa iur dibagi 12. Karyawan yang baru masuk sistem di usia lanjut sering tidak akan pernah menyentuh angka masa iur itu, dan di situlah dana pensiun sukarela punya peran nyata sebagai pelengkap.
| Aspek | Dana pensiun DPPK atau DPLK | JHT | Jaminan Pensiun |
|---|---|---|---|
| Sifat | Sukarela | Wajib | Wajib |
| Dasar hukum | UU Nomor 4 Tahun 2023 BAB XII | PP Nomor 46 Tahun 2015 | PP Nomor 45 Tahun 2015 |
| Pengelola | Badan hukum dana pensiun, diawasi OJK | BPJS Ketenagakerjaan | BPJS Ketenagakerjaan |
| Iuran | Ditetapkan Peraturan Dana Pensiun, DPPK tidak boleh hanya dari pekerja | 5,7 persen upah: 3,7 persen pemberi kerja, 2 persen pekerja | 3 persen upah: 2 persen pemberi kerja, 1 persen pekerja |
| Bentuk manfaat | Berkala, dengan opsi sekaligus yang dibatasi | Akumulasi iuran dan hasil pengembangannya | Berkala bulanan bila masa iur minimal 15 tahun |
| Usia acuan | Usia pensiun normal paling rendah 55 tahun, direviu berkala | Mengikuti aturan pelaksana JHT | 56 tahun pada 2015, naik bertahap sampai 65 tahun |
Perhatikan baris terakhir. Pasal 146 Undang-Undang Nomor 4 Tahun 2023 menetapkan usia pensiun normal dana pensiun untuk pertama kali paling rendah 55 tahun, lalu direviu dan ditetapkan secara berkala paling lama setiap tiga tahun dengan mempertimbangkan angka harapan hidup dan kondisi makroekonomi. Angka ini berbeda dari usia pensiun Jaminan Pensiun yang diatur Pasal 15 PP Nomor 45 Tahun 2015, yaitu 56 tahun untuk pertama kali, menjadi 57 tahun mulai 1 Januari 2019, lalu bertambah satu tahun setiap tiga tahun sampai mencapai 65 tahun. Dua angka yang berbeda untuk dua program yang berbeda, dan keduanya juga tidak otomatis sama dengan usia pensiun yang Anda tulis di perjanjian kerja. Pemetaan lengkapnya ada di panduan usia pensiun karyawan, sedangkan skenario berhenti lebih awal beserta hak yang timbul kami bahas di pensiun dini.
Pendapat kami di Absenia, urutan yang benar adalah patuh dulu, baru menambah. Kalau pendaftaran BPJS Ketenagakerjaan Anda belum beres atau ada karyawan yang belum terdaftar, menambah DPLK tidak menutupi masalah itu, malah menambah pekerjaan administratif di atas fondasi yang bolong. Alur pendaftaran dan penambahan karyawannya kami tulis di cara daftar BPJS Ketenagakerjaan.
Perlakuan pajak atas iuran dan manfaat pensiun
Insentif pajak adalah alasan utama program dana pensiun masuk akal secara finansial, dan di sinilah banyak panduan lama keliru menyebut lembaganya. Undang-Undang Pajak Penghasilan pada Pasal 4 ayat 3 huruf g mengecualikan dari objek pajak iuran yang diterima atau diperoleh dana pensiun yang pendiriannya telah disahkan Otoritas Jasa Keuangan, baik yang dibayar oleh pemberi kerja maupun pegawai. Pasal 6 ayat 1 huruf c memasukkan iuran kepada dana pensiun yang pendiriannya telah disahkan Otoritas Jasa Keuangan sebagai biaya yang boleh dikurangkan dari penghasilan bruto.
Kata Otoritas Jasa Keuangan di dua pasal itu penting. Versi Undang-Undang Nomor 36 Tahun 2008 masih menulis Menteri Keuangan, dan baru diganti lewat perubahan pada Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan. Panduan yang masih menulis pengesahan Menteri Keuangan bukan berarti salah niat, hanya belum diperbarui. Efek praktisnya sama: yang berhak atas fasilitas pajak hanya dana pensiun yang izinnya sah, bukan program tabungan internal yang Anda kelola sendiri dengan nama pensiun.
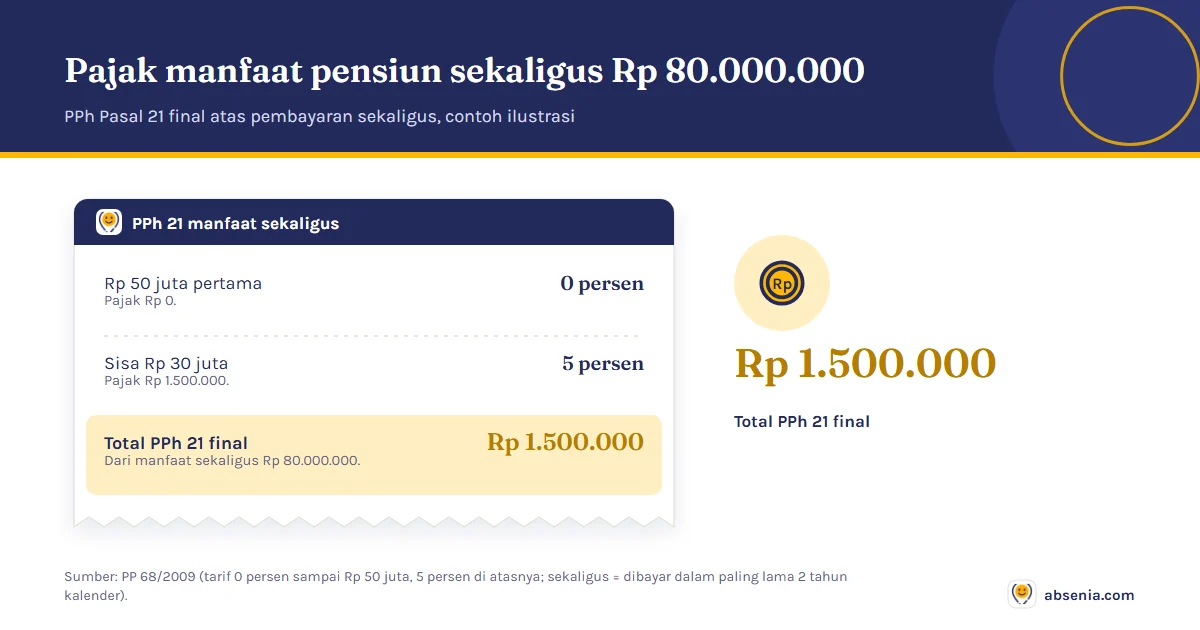
Pajaknya baru muncul ketika manfaat dibayarkan. PP Nomor 68 Tahun 2009 mengatur uang manfaat pensiun yang dibayarkan sekaligus dikenai PPh Pasal 21 yang bersifat final, dengan tarif 0 persen atas penghasilan bruto sampai dengan Rp 50.000.000 dan 5 persen atas penghasilan bruto di atas Rp 50.000.000. Peraturan yang sama menyebut pembayaran dianggap sekaligus apabila sebagian atau seluruhnya dilakukan dalam jangka waktu paling lama dua tahun kalender. Contoh ilustrasi: manfaat sekaligus Rp 80.000.000 dikenai 0 persen untuk Rp 50.000.000 pertama dan 5 persen untuk sisa Rp 30.000.000, sehingga pajaknya Rp 1.500.000.
Pencairannya sendiri tidak sebebas JHT. Pasal 164 Undang-Undang Nomor 4 Tahun 2023 membatasi pembayaran sekaligus pada kondisi tertentu, misalnya peserta meninggal lebih dari lima tahun sebelum usia pensiun normal atau nilai manfaatnya lebih kecil dari jumlah tertentu yang ditetapkan Otoritas Jasa Keuangan. Peraturan Dana Pensiun boleh memuat pilihan pembayaran pertama kali secara sekaligus paling banyak 20 persen dari manfaat pensiun. Pasal 165 menambahkan bahwa peserta tidak dapat mengundurkan diri atau menuntut haknya selama masih memenuhi syarat kepesertaan.
Pendapat kami di Absenia, batas 20 persen itu justru harus dikomunikasikan sejak awal, bukan disembunyikan karena terdengar membatasi. Karyawan yang mengira dana pensiunnya bisa ditarik penuh kapan saja akan merasa ditipu di tahun kelima. Satu paragraf jujur pada saat sosialisasi program jauh lebih murah daripada memperbaiki kepercayaan yang sudah rusak.
Langkah praktis untuk UMKM yang baru mulai
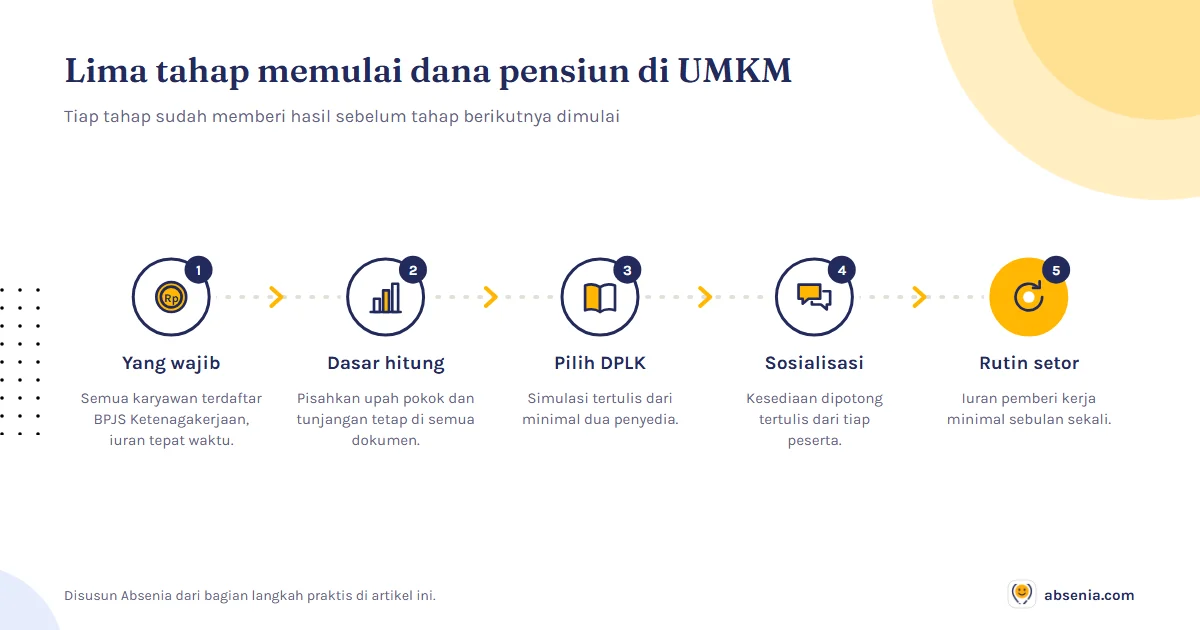
Kalau setelah membaca sampai sini Anda merasa program dana pensiun layak dicoba, berikut urutan yang menurut pengamatan kami paling jarang gagal. Setiap tahap sudah memberi hasil sebelum tahap berikutnya dimulai, jadi Anda tidak perlu menunggu semuanya sempurna.
Tahap satu, tuntaskan yang wajib. Pastikan seluruh karyawan terdaftar di BPJS Ketenagakerjaan dan iuran JHT serta Jaminan Pensiun disetor tepat waktu. Program sukarela yang dibangun di atas kewajiban yang belum beres hanya menambah risiko.
Tahap dua, rapikan dasar hitungnya. Tetapkan mana yang upah pokok dan mana tunjangan tetap, lalu pastikan angkanya konsisten di seluruh dokumen: perjanjian kerja, data karyawan, dan slip gaji. Iuran pensiun mengikuti angka ini, jadi kesalahan di sini akan ikut terbawa bertahun-tahun.
Tahap tiga, pilih DPLK dan bandingkan dengan angka. Minta simulasi tertulis yang memuat biaya pengelolaan, pilihan paket investasi, dan cara pelaporan saldo ke peserta. Bandingkan minimal dua penyedia. Kalau sebuah penyedia enggan memberi rincian biaya sebelum Anda tanda tangan, itu jawaban yang cukup.
Tahap empat, sosialisasikan sebelum memotong. Jelaskan besar iuran perusahaan, besar iuran karyawan, kapan manfaat bisa diambil, dan batas pembayaran sekaligus. Kumpulkan pernyataan kesediaan dipotong secara tertulis dari setiap orang yang ikut. Simpan dokumen itu bersama berkas kepegawaian.
Tahap lima, jadikan setoran sebagai rutinitas. Iuran pemberi kerja berjalan minimal sebulan sekali. Sama seperti iuran BPJS, keterlambatan yang menumpuk berubah menjadi masalah yang jauh lebih mahal daripada disiplin bulanan.
Pendapat kami di Absenia, hambatan terbesar UMKM di urusan ini biasanya bukan biaya iuran, melainkan data yang berantakan. Selama kehadiran masih dicatat manual dan komponen upah masih berubah-ubah tanpa jejak, setiap perhitungan iuran akan jadi tebakan. Absenia hari ini menangani fondasi itu, yaitu absensi selfie dengan verifikasi GPS, cuti dan izin beserta approval, atur shift, data karyawan, rekap kehadiran, dan laporan yang bisa diekspor. Modul payroll, slip gaji, PPh 21, dan BPJS masih dalam pengembangan, jadi perhitungan iuran pensiun untuk saat ini tetap Anda kerjakan di luar aplikasi. Paket dan biayanya terbuka di halaman harga, termasuk paket gratis selamanya untuk tim di bawah 10 karyawan, dan daftar kemampuan yang sudah aktif bisa Anda telusuri di halaman fitur.
Artikel ini menjelaskan kerangka aturan, bukan nasihat keuangan atau perpajakan untuk kasus Anda. Sebelum menetapkan skema iuran, batas usia pensiun perusahaan, atau perlakuan pajak tertentu, konsultasikan dengan konsultan pajak dan penyedia dana pensiun yang berizin.
Pertanyaan yang sering ditanyakan
Apa itu dana pensiun menurut aturan yang berlaku sekarang?
Dana pensiun adalah badan hukum yang mengelola dan menjalankan program yang menjanjikan manfaat pensiun. Definisi itu ada di Pasal 134 Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan. Undang-undang ini menggantikan Undang-Undang Nomor 11 Tahun 1992 tentang Dana Pensiun, yang statusnya sekarang sudah tidak berlaku karena dicabut. Jadi dana pensiun bukan sekadar rekening tabungan atas nama perusahaan, melainkan badan hukum terpisah yang izin dan pengawasannya ada di Otoritas Jasa Keuangan.
Apa perbedaan DPPK dan DPLK?
DPPK adalah Dana Pensiun Pemberi Kerja, yaitu dana pensiun yang dibentuk sendiri oleh pendiri untuk kepentingan sebagian atau seluruh karyawannya, dan pembentukannya menimbulkan kewajiban bagi pemberi kerja. DPLK adalah Dana Pensiun Lembaga Keuangan, dibentuk oleh lembaga jasa keuangan tertentu selaku pendiri, lalu diikuti karyawan yang didaftarkan pemberi kerjanya atau perorangan secara mandiri. DPPK boleh menjalankan program manfaat pasti dan program iuran pasti, sedangkan DPLK hanya boleh menjalankan program iuran pasti.
Apakah perusahaan wajib mengikutkan karyawan ke dana pensiun?
Tidak. Program dana pensiun lewat DPPK atau DPLK sifatnya sukarela. Yang wajib bagi pemberi kerja adalah Jaminan Hari Tua dan Jaminan Pensiun di BPJS Ketenagakerjaan, karena keduanya bagian dari sistem jaminan sosial nasional. Pasal 189 Undang-Undang Nomor 4 Tahun 2023 menegaskan bahwa program pensiun yang bersifat wajib mencakup program jaminan hari tua dan program jaminan pensiun, sambil membuka ruang bagi pemerintah menambah program pensiun tambahan wajib untuk pekerja berpenghasilan tertentu lewat Peraturan Pemerintah dengan persetujuan DPR.
Bolehkah iuran dana pensiun dipotong seluruhnya dari gaji karyawan?
Tidak boleh untuk DPPK. Pasal 148 Undang-Undang Nomor 4 Tahun 2023 menyebut iuran program pensiun bisa berupa iuran pemberi kerja dan atau iuran peserta, tetapi iuran pada Dana Pensiun Pemberi Kerja tidak boleh hanya berupa iuran peserta. Artinya pemberi kerja harus ikut menyetor. Selain itu Pasal 145 memberi hak kepada karyawan untuk tidak menjadi peserta apabila skemanya menetapkan adanya iuran peserta, dan kalau karyawan memilih ikut, ia harus menyatakan kesediaannya dipotong upah setiap bulan.
Apa bedanya dana pensiun dengan JHT dan Jaminan Pensiun BPJS Ketenagakerjaan?
JHT diatur PP Nomor 46 Tahun 2015 dengan iuran 5,7 persen upah, terdiri dari 3,7 persen pemberi kerja dan 2 persen pekerja, dan manfaatnya berupa akumulasi iuran beserta hasil pengembangannya. Jaminan Pensiun diatur PP Nomor 45 Tahun 2015 dengan iuran 3 persen upah, terdiri dari 2 persen pemberi kerja dan 1 persen pekerja, dan manfaat berkalanya baru muncul kalau masa iur mencapai paling singkat 15 tahun. Dana pensiun lewat DPPK atau DPLK berada di luar keduanya, sifatnya sukarela, besar iurannya ditetapkan dalam Peraturan Dana Pensiun, dan pengawasannya ada di Otoritas Jasa Keuangan.
Bagaimana pajak atas iuran dan manfaat dana pensiun?
Iuran yang diterima dana pensiun yang pendiriannya telah disahkan Otoritas Jasa Keuangan dikecualikan dari objek pajak, baik yang dibayar pemberi kerja maupun pegawai, sesuai Pasal 4 ayat 3 huruf g Undang-Undang Pajak Penghasilan versi perubahan Undang-Undang Nomor 7 Tahun 2021. Iuran yang disetor pemberi kerja juga boleh dikurangkan dari penghasilan bruto perusahaan menurut Pasal 6 ayat 1 huruf c. Pajaknya baru muncul di sisi manfaat: uang manfaat pensiun yang dibayarkan sekaligus dikenai PPh Pasal 21 final sebesar 0 persen sampai dengan Rp 50.000.000 dan 5 persen di atas Rp 50.000.000 menurut PP Nomor 68 Tahun 2009.
Berapa usia pensiun normal dana pensiun menurut UU Nomor 4 Tahun 2023?
Pasal 146 Undang-Undang Nomor 4 Tahun 2023 menetapkan usia pensiun normal dana pensiun untuk pertama kali paling rendah 55 tahun, lalu direviu paling lama setiap tiga tahun dengan mempertimbangkan angka harapan hidup dan kondisi makroekonomi. Angka ini berbeda dari usia pensiun program Jaminan Pensiun BPJS Ketenagakerjaan, yaitu 56 tahun pada 2015, 57 tahun mulai 1 Januari 2019, lalu bertambah satu tahun setiap tiga tahun sampai 65 tahun.
Apakah manfaat dana pensiun bisa dicairkan sekaligus?
Hanya dalam kondisi tertentu. Pasal 164 Undang-Undang Nomor 4 Tahun 2023 membatasi pembayaran sekaligus, misalnya bila nilai manfaatnya lebih kecil dari jumlah yang ditetapkan Otoritas Jasa Keuangan, dan Peraturan Dana Pensiun boleh memuat pilihan pembayaran pertama secara sekaligus paling banyak 20 persen dari manfaat. Pembayaran sekaligus dikenai PPh Pasal 21 final 0 persen sampai Rp 50.000.000 dan 5 persen di atasnya menurut PP Nomor 68 Tahun 2009.
Informasi umum, bukan nasihat hukum ketenagakerjaan. Baca kebijakan editorial Absenia untuk standar sumber, pembaruan regulasi, dan cara meminta koreksi.
Sumber
- UU Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (BAB XII, definisi Dana Pensiun, DPPK, DPLK Pasal 134, jenis program Pasal 138, kepesertaan Pasal 145, iuran Pasal 148 sampai Pasal 150, pembayaran sekaligus Pasal 164, harmonisasi Pasal 189)
- UU Nomor 11 Tahun 1992 tentang Dana Pensiun (status Tidak Berlaku, dicabut oleh UU Nomor 4 Tahun 2023)
- PP Nomor 45 Tahun 2015 tentang Penyelenggaraan Program Jaminan Pensiun (iuran 3 persen Pasal 28, batas upah Pasal 29, usia pensiun Pasal 15, formula manfaat Pasal 17, masa iur 15 tahun Pasal 19)
- PP Nomor 46 Tahun 2015 tentang Penyelenggaraan Program Jaminan Hari Tua (iuran 5,7 persen: 3,7 persen pemberi kerja dan 2 persen pekerja)
- PP Nomor 68 Tahun 2009 tentang Tarif PPh Pasal 21 atas Uang Pesangon, Uang Manfaat Pensiun, Tunjangan Hari Tua, dan Jaminan Hari Tua yang Dibayarkan Sekaligus (tarif final Pasal 5)
- UU Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (pengesahan dana pensiun berpindah ke Otoritas Jasa Keuangan pada Pasal 4 ayat 3 huruf g dan Pasal 6 ayat 1 huruf c UU Pajak Penghasilan)


